בפברואר הקרוב ישתנו כללי ההנחות בביטוחי החיים • יוגב מורד, סוכן ביטוח ובעלים של סוכנות הביטוח מניבים, מעריך שהשינוי עלול לייקר הצעות חדשות בעשרות אחוזים • ההמלצה שלו: "עכשיו הזמן לוודא שהביטוח שלכם בתנאים המיטביים. מפברואר 2027 המחירים צפויים להתייקר."
ביטוח חיים הוא מסוג הדברים שרוצים לסדר ולהמשיך הלאה – רצוי עם הנחה יפה. אבל מסתבר שמאחורי הקלעים, נושא ההנחות בביטוח הוא עולם שלם, עם דרמה גדולה שמתקרבת ועשויה לגרום לרוכשי ביטוח חדש לשלם יותר.
יוגב מורד, בעלי סוכנות מניבים, מסביר: ״חברות הביטוח הפכו את נושא ההנחות לאמנות, שמצד אחד עוזרת לתת מחירים נוחים, אבל מצד שני מבלבלת וגורמת לתסכול. התחום הזה נקרא 'הנחות מדורגות', כי כל כמה שנים ההנחה משתנה.״
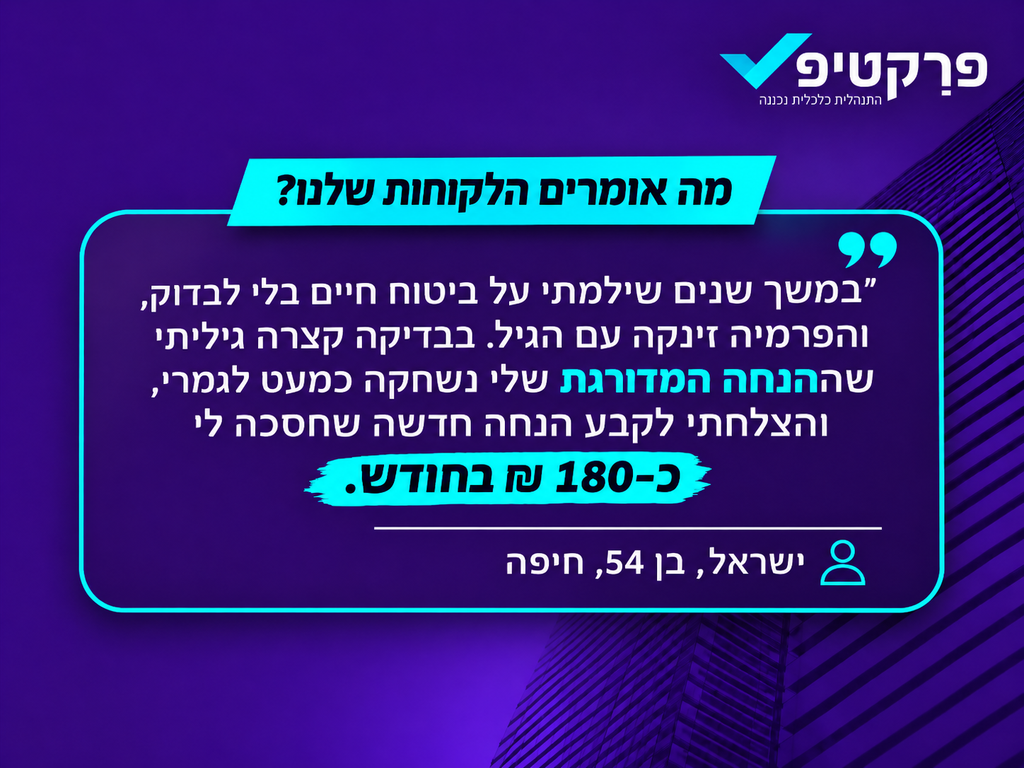
״זה עובד ככה: כשרוכשים ביטוח חיים אפשר לקבל הנחה משמעותית, אפילו 60% עד 70%. השנים חולפות, וההנחה מצטמצמת – 50%, 40% וכן הלאה. במקביל, מחיר הביטוח עולה עם הגיל. כך שעם השנים משלמים יותר משתי הסיבות – ההנחה מצטמצמת והגיל עולה.״
״השיטה ממש לא מושלמת. אנשים לא מבינים למה הם משלמים יותר. אבל למרות הבלבול, ההנחות מאפשרות לחסוך כסף. ולצערי, מפברואר 2027 השיטה צפויה להתחלף במשהו שלהערכתנו יעלה למבוטחים יותר. החדשות הטובות הן שיש מה לעשות.״
יוגב, מה צפוי לנו החל מ- 1 בפברואר 2027?
״צפויה להיכנס רפורמה שתעשה שינוי משמעותי מאוד, באותו סדר גודל של הרפורמה בביטוחי הבריאות מלפני כמה שנים."
"במסגרת הרפורמה כללי ההנחות ישתנו. רשות שוק ההון קבעה ששיעור הנחה שניתן במסגרת ההוראות החדשות לא יפחת במשך 10 שנים לפחות. כלומר, ההנחה לא תוכל להצטמצם כמו היום, אבל מחיר הביטוח עדיין צפוי לעלות עם הגיל.״
״זה אמור לצמצם את הבלבול. אבל אנחנו במניבים מעריכים שחברות הביטוח יציעו מלכתחילה הנחות קטנות יותר, ושהמבוטחים ישלמו יותר לאורך השנים. מה שאומר שכדאי למהר ולקבוע מחירים של הפרמיות הנוכחיות, עם הנחות שיכולות להגיע לעד 80%.״
"לדעתנו המבוטחים יפגעו מהרפורמה כי חברות הביטוח יציעו מלכתחילה הנחה קטנה יותר. רוב ההכנסה של חברות הביטוח מגיעה מהשנים המאוחרות. ועכשיו ההנחה הזו כנראה תקטן משמעותית. מה שאומר שדווקא האנשים שהכי צריכים ביטוח חיים, אנשים בני 50+, יקבלו הנחות קטנות יותר – ובלי יכולת מיקוח."
אז מה אפשר לעשות?
״קודם כל, לא לבטל שום ביטוח ולא לקבל החלטה בלחץ. כדאי לבדוק מה יש לכם היום, כמה תשלמו בהמשך והאם אפשר לקבל תנאים טובים יותר.״
״ההנחות שנקבעו בפוליסות קיימות לא מתבטלות אוטומטית בגלל הרפורמה. אם נמצא עבורכם הצעה מתאימה ותצטרפו לפני השינוי, תוכלו ליהנות מתנאיה גם בהמשך, בהתאם לפוליסה.״
״אני מזמין אתכם לבדוק איתנו אם אפשר לחסוך לכם כסף בביטוח החיים, בלי לוותר על הכיסוי שהמשפחה שלכם צריכה. גם חיסכון חודשי קטן יכול להצטבר לסכום משמעותי לאורך השנים.״
״אנחנו נבדוק את המחיר שאתם משלמים, הכיסוי וההנחות הצפויות, ונציג לכם אפשרויות לשיפור לפני שהכללים משתנים. כמובן שאם התנאים שלכם כבר טובים נשקף לכם את זה ונמליץ לכם להשאר עם מה שכבר יש."